10月21日这天,猪肉板块逆着大盘往上冲。东瑞股份直接涨停,温氏股份、牧原股份、巨星农牧、华统股份、天康生物、京基智农这些名字一起跟涨,中证畜牧养殖指数收涨1.71%。同一天,现货市场传出来的消息却是另一番景象:全国生猪均价已经滑到9块7、9块8附近,部分产区毛猪逼近9块4,自繁自养每出栏一头猪要亏两百多块钱。
元股证券:ygzq.hk猪价在跌,股票在涨。真正被资金咬住的,是10月19日国家统计局公布的那组数据。
截至三季度末,全国能繁母猪存栏3602万头,同比减少433万头,降幅10.7%,比二季度的降幅又扩大了4.2个百分点,只剩正常保有量3750万头的96.0%。这是自产能调控以来,全国能繁母猪存栏第一次跌破调控基准线。能繁母猪是生猪供给的先行指标,它一跌穿红线,市场立刻做出了反应。
当天跟涨的不只是个股。畜牧养殖ETF招商单日放量4.87倍,盘后数据显示当天获得近1.2亿元增资。10月22日更新的数据里,这只ETF单日净申购1.16亿元,最新规模21.56亿元,创下上市以来新高。
数据确实在往去化的方向走。前三季度全国生猪出栏53739万头,同比增加747万头,增长1.4%;三季度末全国生猪存栏42533万头,同比减少1147万头,下降2.6%。今年以来,能繁母猪存栏降幅逐季扩大。
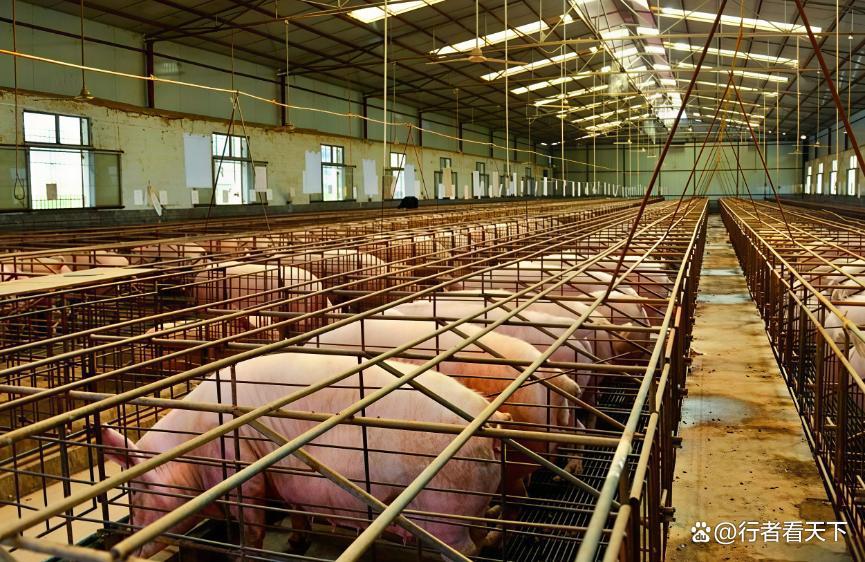
可价格是反的。10月22日,全国生猪(外三元)均价报9.77元/公斤,同比下降近15%;10月21日均价9.86元/公斤,比上月同期回落0.84元/公斤,猪价呈大面积下跌、年内二次探底。10月21日早盘,生猪期货主力合约一度跌破10000元/吨,创挂牌以来新低,自8月中旬高点累计跌幅近20%。
亏损面也在扩大。Mysteel数据显示,10月16日当周自繁自养头均亏损216.21元,仔猪均价一度跌到99.52元/头。10月首周猪粮比跌至4.46:1,跌破5:1的一级预警线;到10月22日,猪粮比价已经降到4.18:1,低于6:1的盈亏平衡线。全行业现金流亏损已经持续超过8个月。10月20日,大商所还发布了市场风险提示函。
母猪少了,猪价反而更弱,症结不在减不减,而在减了母猪、没减肉。
能繁母猪存栏降了10.7%,但落到猪肉总产量上,冲击并没有数字看起来那么剧烈。
原因在养殖效率。全国PSY已经从不足20头抬到24到26头,头部企业做到28头以上。同样数量的母猪,现在产出的断奶仔猪比几年前多出一截。出栏均重也还挂在125公斤附近的高位,9月底全国生猪出栏均重128.82公斤/头,同比微增0.21公斤。数量和效率两股力量拧在一起,供给收缩的力度被打了一层折扣。
有机构算过一笔账:2026年行业平均MSY由2025年的21.37头提升到21.74头,头部养殖企业MSY已达25头,效率提升抵消母猪减量后,等效供给降幅只有4.9%,明显低于6.5%的表观去化幅度。
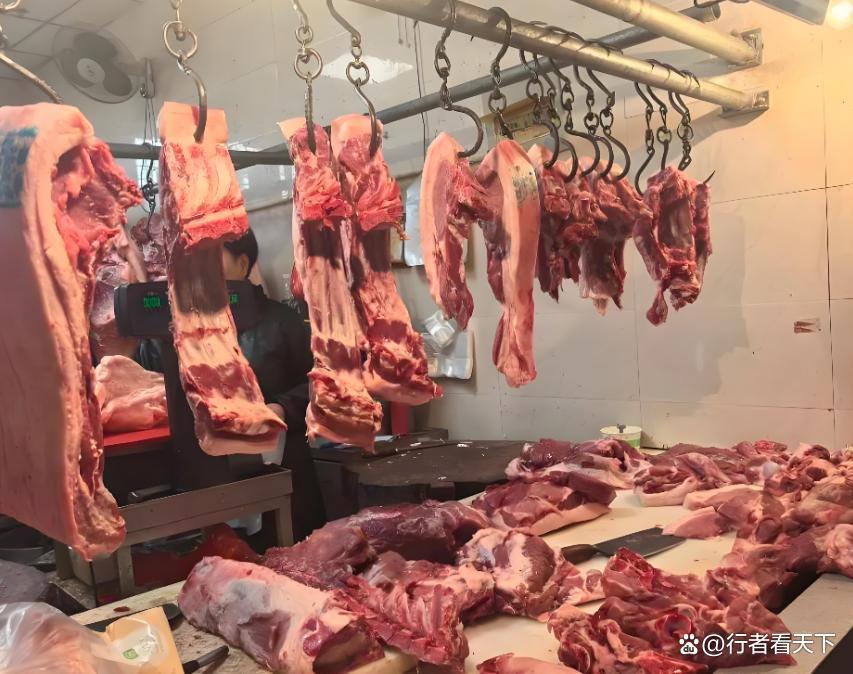
冻品也在中间横着。9月底重点屠宰企业冻品库容率达到32.2%到32.56%,同比抬升14.5到15个百分点,对应冻猪肉库存31.7万吨,处于近五年同期高位。猪价稍微一反弹,冻品出库就会分流鲜肉需求。进口端,2026年1到8月累计进口猪肉及猪杂碎128万吨,同比下降15.6%,但降幅远不及国内猪肉产量3.2%的增幅。
去化的结构,本身也不均匀。
行业呈现出“两头减少、中间扩张”的分化:头部集团缓慢去化,散户被动退出,而尚有资金优势的中型上市猪企逆势扩增母猪存栏。上海钢联生猪行业分析师曲国娜向财联社记者表示,市场优先淘汰老龄、低PSY低效母猪,中小场被动去化力度更大,头部企业多为种群优化。
规模化龙头为什么扛得住?温氏股份相关人员向财联社记者解释,本轮行业去产能由政策与市场两方面力量共同驱动,近年来养殖行业集中度持续提升,头部企业融资渠道较为丰富,抗周期能力显著强于以往以散户为主的阶段,前期实现盈利的企业仍有较强的资金储备;此外部分市场主体存在侥幸心理,寄希望于其他主体先行出清、自身逆势增产。这些因素叠加,拉长了本轮亏损周期。
散户在退,规模场在扛。账面进度快于实质出清。
生猪生产有10到12个月的刚性传导期。今年三季度能繁母猪的深度去化,对应到商品猪出栏减少,要等2027年年中才会逐步显现。现在市场上流通的猪,对应的是去年下半年产能还没怎么去掉时的母猪存栏。
一线养殖户向财联社记者说:“理论上明年七八月份产能去化会有效果。这轮周期养殖效率明显提升,市场供应还是充足。”
期货市场已经把预期打在了价格里。10月21日收盘,LH2705、LH2707、LH2709合约分别报11245元、12220元、13110元/吨,较近月合约升水近3000元/吨。
曲国娜还提到,能繁母猪去化是领先指标,但当前出栏尚未持续下行,出栏均重也未有明显下降,压栏供给仍有释放空间;行业亏损倒逼去产能,但龙头抗风险能力较强,或将拉长底部震荡时间。
中国农业科学院北京畜牧兽医研究所首席研究员朱增勇向财联社记者表示,三季度产能去化整体加快,生猪供给仍偏宽松,冻品库存较高,猪肉供给充裕,终端消费支撑偏弱,猪价虽大概率已度过年内极端低点,但处于磨底阶段,尚未形成趋势性反转。
3750万头这条红线,本身也经历过调整。2026年5月农业农村部修订调控方案,把全国能繁母猪正常保有量目标从3900万头下调到3750万头,绿色区间的上限也从105%收窄到103%。这次跌破,是多个猪周期以来的头一回。
再往前看,调控基准线近年已经经历三次下调:2021年9月确立4100万头的正常保有量,2024年2月修订下调到3900万头,2026年5月再度下调到3750万头。
温氏股份相关人员表示,行业普遍预期2027年实现盈利的确定性较高,盈利水平取决于今年三四季度猪价走势和行业产能去化情况;从历史经验看,猪价低位运行时间越长,产能去化越充分,后续价格回升积蓄的能量越大,若明年行业仍普遍未能实现盈利,行业将出现大面积产能出清,后续猪价可能进入快速上涨阶段。
成本这一头也在动。近期饲料原料价格波动较大,整体呈“玉米偏弱、豆粕偏强”的分化走势。饲料成本占生猪养殖完全成本约60%,配方中玉米约占70%、豆粕约占15%。据国家气候中心监测,2026年9月我国已正式形成“东部型超强厄尔尼诺事件”,天气因素对饲料原粮价格影响较为明显。
牧原股份相关人员向财联社记者表示,公司的饲料自产自用,可以便捷地根据原料市场行情调整配方,同时很早开始探索低豆日粮技术,在豆粕价格上涨时,合成氨基酸可以作为价格的调节器。
从历史表现看,猪价的涨跌会直接传导至中证畜牧养殖指数,牧原股份、海大集团、温氏股份、正邦科技、梅花生物、新希望、大北农、圣农发展、立华股份等头部公司都在其重仓名单里,“含猪率”超60%。资金的动作,本质上是在左侧交易一个方向。
兴业证券观点认为,当前能繁母猪持续去化,周期反转逻辑正逐步兑现,板块配置价值凸显;现金流亏损加政策收紧共振,当前各公司头均市值分位数具备较高安全边际。中信期货指出,2026年母猪生产效率继续提升,部分抵消了数量的去化,将供应拐点推迟,预计2026年四季度商品猪出栏量依旧在高位,2026年末或出现拐点,2027年一季度出栏量从高位缓慢递减。
从三季度的3602万头配资炒股交易是否卡顿,到10月的9.77元/公斤,再到期货远月合约近3000元/吨的升水,几个数字摆在一起,市场的分歧不在方向,而在节奏。
官方配资网提示:本文来自互联网,不代表本网站观点。